
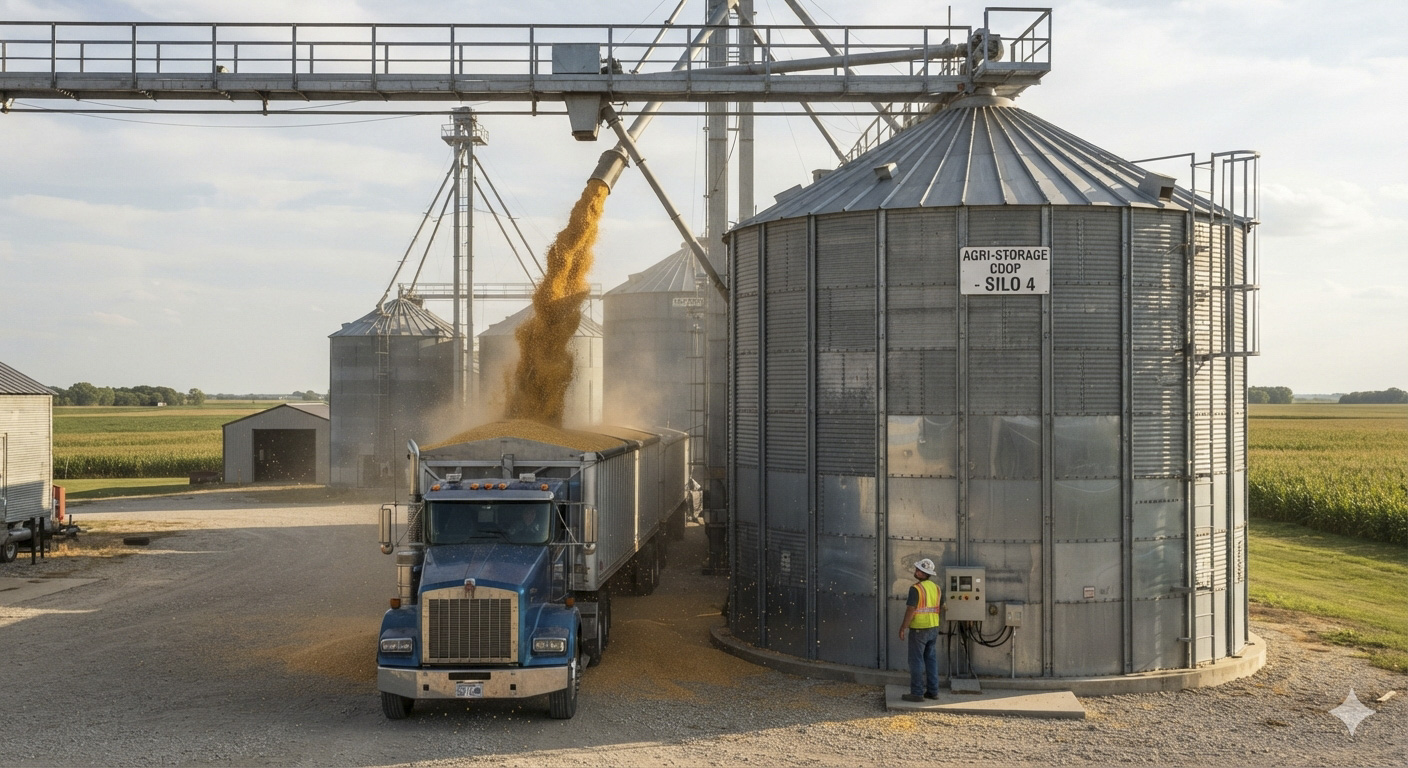
A safra não espera: o desafio brasileiro de guardar e escoar grãos
O Brasil chega a 2026 diante de uma contradição que já se tornou estrutural: a produção agrícola avança em ritmo de recorde, mas silos, armazéns e corredores logísticos precisam correr para não ficar para trás.
No 12º levantamento da safra 2025/26, divulgado em setembro, a Conab estimou a produção nacional de grãos em 361,7 milhões de toneladas. É um novo recorde, 2,6% acima da safra anterior. A estimativa mais recente do IBGE, por sua vez, aponta 233,8 milhões de toneladas de capacidade útil de armazenagem no segundo semestre de 2025.
A comparação simples entre os dois números sugere que a capacidade equivale a cerca de 64,6% da produção anual, uma diferença aritmética de 127,9 milhões de toneladas. Esse resultado ajuda a dimensionar o desafio, mas não deve ser confundido com uma necessidade técnica exata de novos silos: produção anual e capacidade estática medem coisas diferentes. Os grãos são colhidos em períodos distintos, parte é consumida ou exportada ao longo do ano e a mesma estrutura pode ser reutilizada entre safras.
Ainda assim, a distância entre produção e capacidade revela uma fragilidade concreta. Quando o espaço de armazenagem não está disponível na propriedade ou perto dela, o produtor perde margem para escolher o momento da venda. Pode precisar escoar a colheita rapidamente, disputar caminhões e terminais no pico da safra e arcar com custos maiores de transporte, espera e movimentação.
O gargalo muda de forma conforme a região
O mapa regional mostra que a discussão não se resume a construir mais armazéns. Importam também a localização, o acesso e a conexão com as rotas de comercialização.
O Centro-Oeste concentra a maior parcela da produção brasileira. A Conab estima que a região produziu 180,4 milhões de toneladas na safra 2025/26, quase metade do total nacional. É também onde a distância até os portos e a concentração da colheita tornam decisiva a combinação entre armazenagem na origem, terminais de transbordo e transporte ferroviário ou hidroviário.
No Sul, a infraestrutura é historicamente mais distribuída, com forte presença de cooperativas e unidades armazenadoras. A região produziu cerca de 91,3 milhões de toneladas em 2025/26, segundo compilação de dados da Conab publicada pela Scot Consultoria. Mesmo com rede mais consolidada, o volume produzido e a sazonalidade mantêm pressão sobre silos, ferrovias, rodovias e portos.
O Nordeste merece atenção especial pela expansão agrícola do Matopiba. Na safra 2025/26, a produção regional foi estimada em 34,05 milhões de toneladas, alta de 8,4% ante o ciclo anterior. O crescimento reforça a necessidade de ampliar a capacidade de recebimento e armazenagem junto às áreas produtoras e de desenvolver conexões eficientes com os terminais de exportação.
No Norte, o avanço agrícola depende de infraestrutura que reduza a distância entre a lavoura e os corredores de saída. Os terminais do Arco Norte e as rotas hidroviárias podem encurtar caminhos para parte da produção, mas sua eficiência depende de acessos confiáveis, capacidade de transbordo e estruturas de armazenagem próximas à origem.
Já o Sudeste aparece em situação mais favorável na comparação regional de 2024/25 citada no quadro. O superávit agregado, porém, não significa que todas as localidades tenham espaço disponível: a capacidade pode estar concentrada longe das áreas que mais precisam dela ou dedicada a produtos e operações específicas.
Hubs logísticos: a armazenagem é parte de uma cadeia
Silo cheio não resolve, sozinho, o escoamento. A produção precisa seguir por uma rede de estradas, ferrovias, hidrovias, terminais de transbordo e portos. Quando um elo opera no limite, o problema reaparece em forma de fila, frete mais caro e demora para carregar.
O Anuário Agrologístico 2026 da Conab registra que as exportações brasileiras de soja chegaram a 108,18 milhões de toneladas em 2025. O Porto de Santos foi o principal corredor, com 34,57 milhões de toneladas, seguido por Itaqui, Paranaguá, Barcarena e Rio Grande. Esses fluxos reforçam o valor estratégico dos hubs portuários e dos corredores que conectam os polos produtores a eles.
A conexão entre modais também é fundamental. O estudo da ANTT sobre corredores de soja e milho destaca, por exemplo, a rota Sorriso–Rondonópolis, em Mato Grosso, ligada ao escoamento por corredores que alcançam os portos do Arco Norte. A Ferrovia Norte-Sul, terminais de transbordo e portos do Maranhão integram outra rota relevante para cargas do Centro-Norte e do Matopiba.
Essas conexões não eliminam a necessidade de armazéns na fazenda, em cooperativas ou em centros de recebimento. Ao contrário: uma rede eficiente combina espaço para guardar a produção, capacidade de carregamento e opções de transporte. Sem armazenagem próxima, o caminhão pode virar depósito temporário; sem transporte e terminais suficientes, o silo se transforma em fila.
Quadro comparativo por região
A tabela combina indicadores regionais publicados para a safra 2024/25 com informações sobre a infraestrutura logística de cada região. A capacidade regional e os percentuais de déficit são de uma compilação da Scot Consultoria baseada em dados da Conab — não da série regional mais recente do IBGE.
| Região | Produção estimada na safra 2024/25 | Capacidade estática reportada | Relação com a produção | Leitura regional e logística |
| Norte | 19,7 milhões t | 8,2 milhões t | Déficit estimado de 58,1% | O crescimento da produção e a distância entre áreas agrícolas, armazéns e terminais elevam a importância de ampliar estruturas próximas à origem e conectar melhor os corredores do Arco Norte. |
| Nordeste | 30,0 milhões t | 15,1 milhões t | Déficit estimado de 49,6% | A expansão do Matopiba — especialmente na Bahia, no Piauí e no Maranhão — amplia a demanda por silos, transbordos e integração ferroviária e portuária. |
| Centro-Oeste | 159,5 milhões t | 88,0 milhões t | Déficit estimado de 44,8% | É o maior polo produtor e concentra a maior capacidade regional da compilação. Ainda assim, o volume produzido, a distância dos portos e a dependência rodoviária pressionam armazenagem e escoamento. |
| Sudeste | 27,9 milhões t | 31,3 milhões t | Superávit estimado de 12,4% | O indicador agregado é mais favorável. A região também abriga conexões importantes com centros consumidores e portos, mas o resultado pode variar por estado, produto e localização dos armazéns. |
| Sul | 85,4 milhões t | 70,7 milhões t | Déficit estimado de 17,2% | Tem uma rede mais consolidada de cooperativas e unidades armazenadoras, além de acesso a portos como Paranaguá e Rio Grande. Mesmo assim, segue com déficit na comparação entre capacidade estática e produção anual. |
* Percentuais reproduzidos da compilação regional citada, que compara capacidade estática e produção. Não representam a proporção da safra que necessariamente precisa ficar armazenada ao mesmo tempo.
Onde está o potencial de crescimento
O potencial de expansão não deve ser medido apenas pelo número de toneladas que faltam para igualar a produção anual. A prioridade é acrescentar capacidade onde ela reduz gargalos reais — especialmente em polos de crescimento rápido, áreas distantes de terminais e localidades com poucas opções de transporte.
As oportunidades incluem:
- Armazenagem na origem, inclusive em propriedades rurais e cooperativas, para reduzir deslocamentos imediatos após a colheita.
- Expansão de silos e armazéns graneleiros em regiões de produção crescente, com estrutura adequada para recebimento, secagem e conservação.
- Terminais de transbordo multimodais, conectando rodovias a ferrovias e hidrovias.
- Melhor distribuição territorial da capacidade, além do aumento do volume total instalado.
- Planejamento coordenado entre produção, armazenagem e corredores de exportação, para evitar que a capacidade cresça longe dos pontos de maior pressão logística.
A direção é clara: o crescimento da produção precisa ser acompanhado por investimentos tanto em armazenagem quanto em transporte. O número nacional indica a escala do desafio; o quadro regional mostra que as prioridades não são iguais em todo o país.
O Brasil já demonstrou capacidade de produzir mais. O próximo passo é ampliar sua capacidade de guardar, escolher quando vender e levar a safra ao destino com eficiência. Sem essa integração, recordes agrícolas podem continuar convivendo com urgência logística.

Join The Discussion