
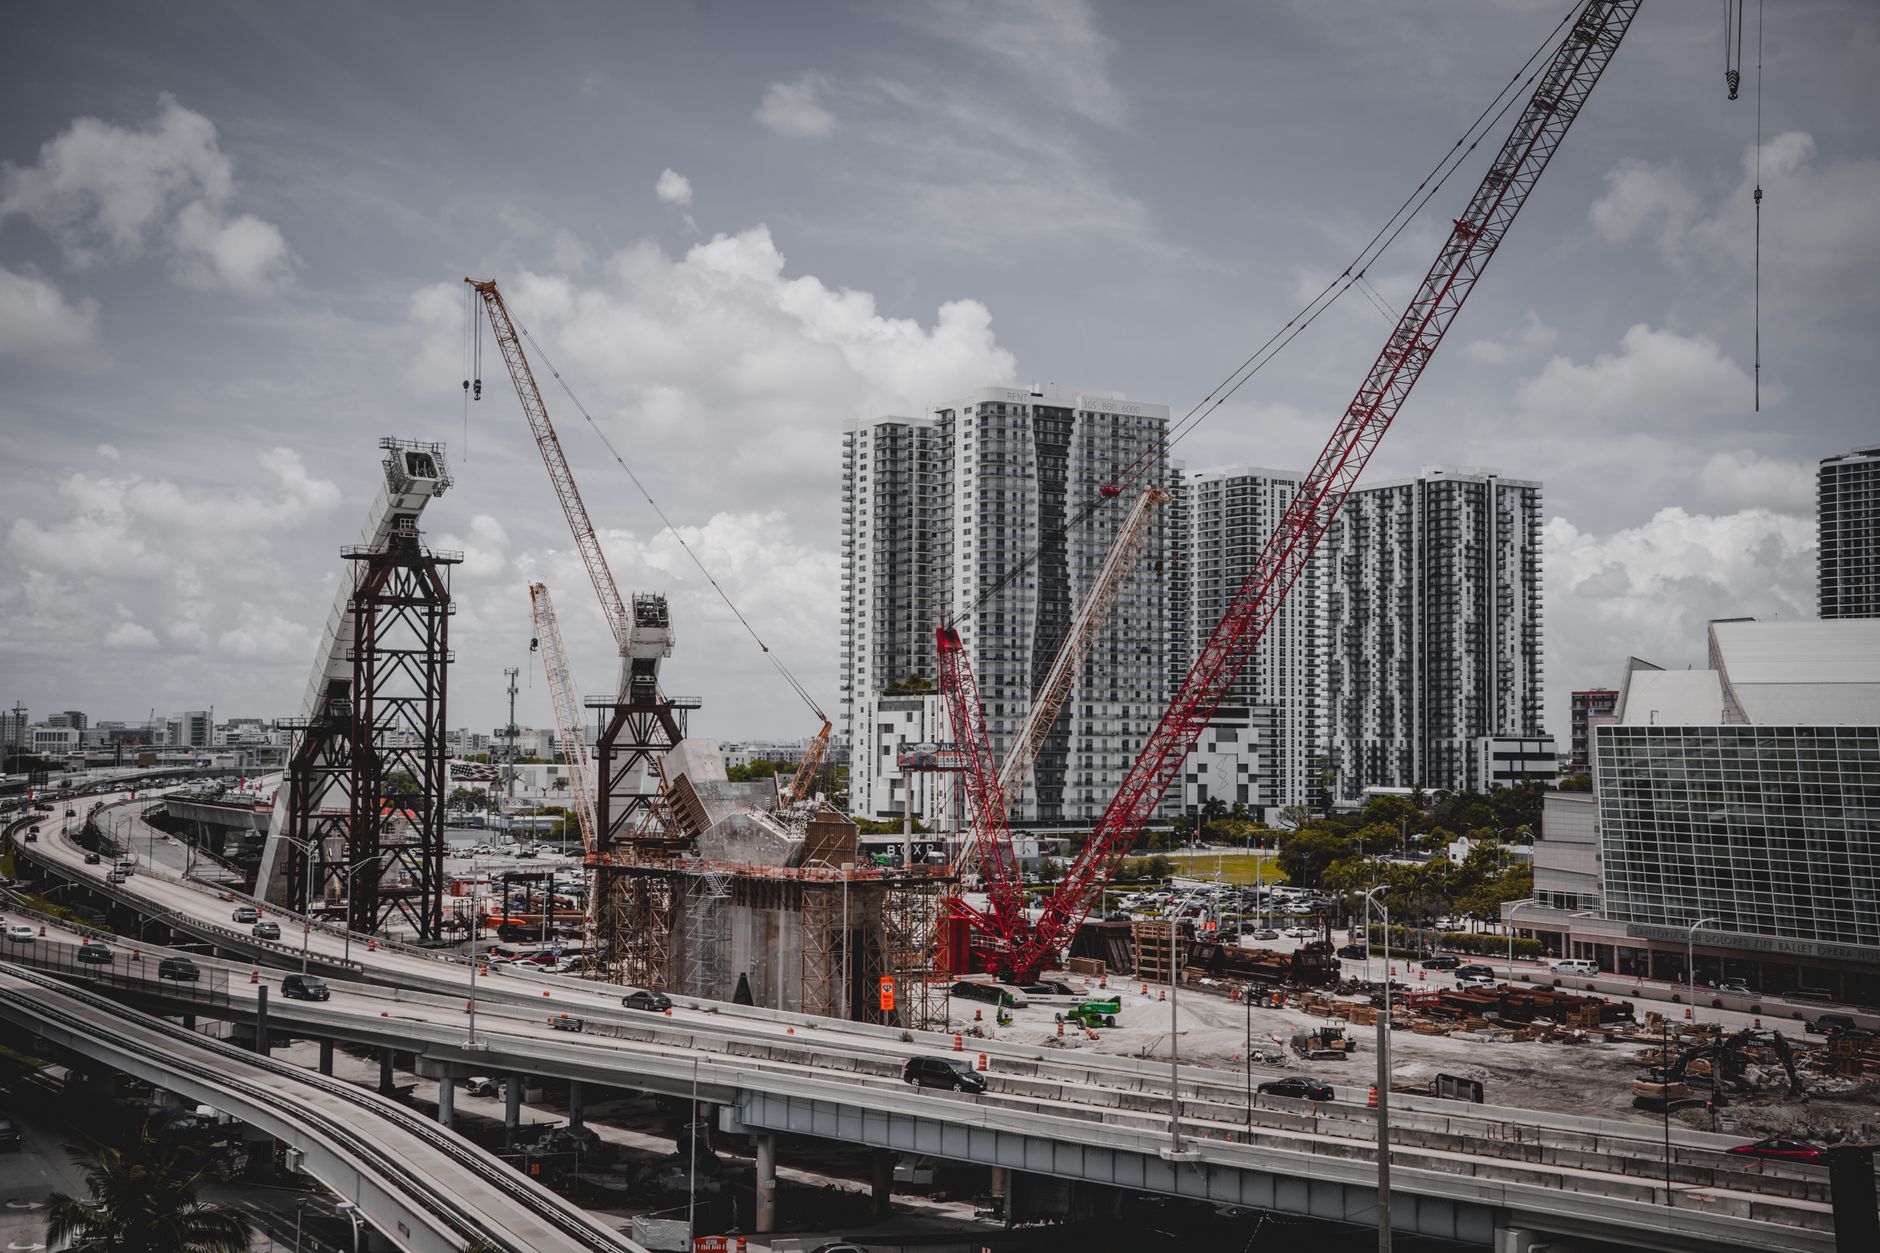
Por que a recente alta da taxa Selic está fazendo empreiteiros repensarem o cronograma de obras? Em 19 de março de 2026, o Banco Central divulgou que a taxa Selic está em 14,25% ao ano (Banco Central, 19/03/2026), enquanto a mesma semana a CNN Brasil apontava que, apesar da queda recente, “investir segue caro” (CNN Brasil, 23/09/2026). Esse cenário de juros elevados tem consequências diretas sobre o custo do crédito, a viabilidade de novos empreendimentos e a velocidade da demanda habitacional no Brasil.
O cenário atual da taxa Selic
A taxa Selic, referência para todas as operações de crédito no país, foi fixada em 14,25% ao ano em março de 2026 (Banco Central, 19/03/2026). Essa marca representa um recuo em relação ao patamar de 15% mantido em janeiro, quando o Copom decidiu manter a taxa nesse nível (InvesTalk, 01/2026). Contudo, o recuo ainda está acima de 13%, faixa que analistas consideram mais favorável ao investimento privado.
Nos últimos meses, o mercado tem registrado sinais de volatilidade: o Valor Econômico destacou que, a partir de agosto, investidores começaram a antecipar um novo corte de juros (Valor Econômico, 07/2026). Ao mesmo tempo, a Exame alertou que a visão de um mercado financeiro mais agressivo pode pressionar a Selic a permanecer em patamares elevados (Exame, 18/09/2026). Essa dualidade cria um ambiente de incerteza para quem depende de financiamento de longo prazo.
Como a taxa Selic afeta o financiamento imobiliário
A taxa Selic serve como base para o cálculo dos juros de empréstimos habitacionais. Quando a Selic sobe, os bancos repassam o aumento ao consumidor, elevando o Custo Efetivo Total (CET) dos financiamentos. Com 474 instituições financeiras operando no país (Brasil API, 2026), a concorrência ainda permite alguma variação, mas o impacto geral é a redução da capacidade de compra de famílias.
Além disso, a alta da Selic eleva o custo dos títulos públicos que servem de lastro para os fundos de pensão e investidores institucionais. Esses agentes, que são grandes compradores de crédito imobiliário, tendem a exigir garantias mais robustas ou a reduzir o volume de recursos destinados a novos projetos, o que desacelera a oferta de imóveis novos.
Impacto nos custos de construção e obras de infraestrutura
O financiamento de obras de infraestrutura depende fortemente de crédito de longo prazo, muitas vezes atrelado ao Tesouro Direto. Com a Selic em 14,25%, o custo dos empréstimos para grandes empreendimentos sobe, reduzindo a margem de lucro das construtoras. Essa pressão se reflete também nos custos de importação de insumos, já que a cotação do dólar comercial está em R$ 5,2264 (AwesomeAPI, 29/09/2026). Materiais como aço e alumínio, cotados em dólar, tornam-se mais caros, elevando o preço final da obra.
Consequentemente, projetos que dependem de parcerias público‑privadas (PPPs) podem sofrer atrasos ou revisões de escopo, já que o retorno esperado diminui quando o custo de capital aumenta. Essa situação reforça a necessidade de desburocratização e de incentivos fiscais para equilibrar o efeito da alta taxa de juros.
Repercussões para investidores e fundos de desenvolvimento
Investidores institucionais, como fundos de pensão e private equity, utilizam a taxa Selic como parâmetro de risco‑retorno. Quando a Selic está alta, a atratividade de ativos de renda fixa supera a dos projetos de longo prazo, como empreendimentos imobiliários e de infraestrutura. O resultado é um fluxo menor de capital privado para esses setores, que ficam mais dependentes de financiamento bancário.
Entretanto, a IL Brokers observa que a diversificação de fontes – como emissão de debêntures incentivadas e recursos de fundos de investimento em participações (FIPs) – pode mitigar o efeito da Selic. A existência de 474 bancos (Brasil API, 2026) e a presença de instrumentos de crédito estruturado oferecem alternativas, embora ainda dependam de um ambiente regulatório que favoreça a iniciativa privada.
Demanda habitacional e taxa Selic: o efeito sobre compradores
Com uma população estimada em 212,6 milhões de habitantes em 2026 (IBGE, 2026), o Brasil continua a registrar forte demanda por moradia. Contudo, a alta da taxa Selic eleva o custo dos financiamentos, reduzindo a capacidade de pagamento das famílias. Estudos apontam que, em ambientes de juros acima de 13%, a taxa de aprovação de crédito imobiliário cai em até 20% (Exame, 18/09/2026).
Além do aspecto financeiro, a alta taxa também influencia o comportamento de compra: consumidores tendem a postergar a aquisição de imóveis ou a buscar alternativas de aluguel, o que impacta diretamente a taxa de vacância de empreendimentos recém‑lançados. Essa dinâmica pode gerar pressão sobre os preços de venda, criando oportunidades para investidores que buscam ativos descontados, mas também aumenta o risco de inadimplência.
Estratégias do setor privado diante de juros elevados
Empreiteiras e incorporadoras têm adotado estratégias para contornar o cenário de juros altos. Uma prática comum é a negociação de contratos de longo prazo com cláusulas de reajuste atreladas ao CDI, que acompanha a Selic. Outra alternativa é o uso de leasing de equipamentos, que transfere parte do custo de capital para o fornecedor.
Além disso, a adoção de modelos de construção modular e o uso de tecnologia BIM (Building Information Modeling) reduzem o prazo de obra, diminuindo a exposição ao custo de financiamento. Essas iniciativas, alinhadas à desburocratização de licenças, podem melhorar a competitividade das empresas mesmo quando a taxa Selic permanece elevada.
Perspectivas de corte ou manutenção da taxa Selic em 2026
Analistas do mercado têm expectativas divergentes para o restante de 2026. O Valor Econômico indicou que, após o início de agosto, o mercado começou a se mover para outro corte de juros (Valor Econômico, 13/07/2026). Por outro lado, a BofA reduziu sua previsão para 13,25% ao final do ano, sugerindo que o Copom pode optar por cortes graduais (BofA, 2026).
Entretanto, a Exame ressaltou que a manutenção de uma política monetária restritiva pode ser necessária para conter a inflação, que ainda está acima da meta (Exame, 18/09/2026). Essa tensão entre controle inflacionário e estímulo ao investimento cria um cenário de decisão delicada para o Copom nas próximas reuniões, previstas para outubro e dezembro de 2026.
Desburocratização e políticas de incentivo como contrapeso à alta taxa
Mesmo com a taxa Selic em patamares elevados, o governo pode estimular o setor privado por meio de incentivos fiscais e simplificação de processos. A criação de linhas de crédito com juros subsidiados, vinculadas a projetos de infraestrutura estratégica, pode reduzir o custo efetivo do financiamento.
Além disso, a desburocratização de licenças ambientais e de construção, aliada a regimes especiais de zona econômica, pode melhorar a atratividade de investimentos. Essas medidas são essenciais para que o setor imobiliário continue a gerar empregos e a atender a demanda habitacional, independentemente da política monetária.
A combinação de políticas de incentivo com a eficiência do mercado privado representa a melhor fórmula para mitigar os efeitos adversos de uma taxa Selic alta.
Esta análise foi produzida pela IL Brokers, consultoria especializada em áreas industriais e logísticas, com sede em Curitiba‑PR, e tem como objetivo oferecer subsídios para que investidores, incorporadoras e gestores públicos tomem decisões mais informadas em um ambiente de juros elevados.

Join The Discussion