
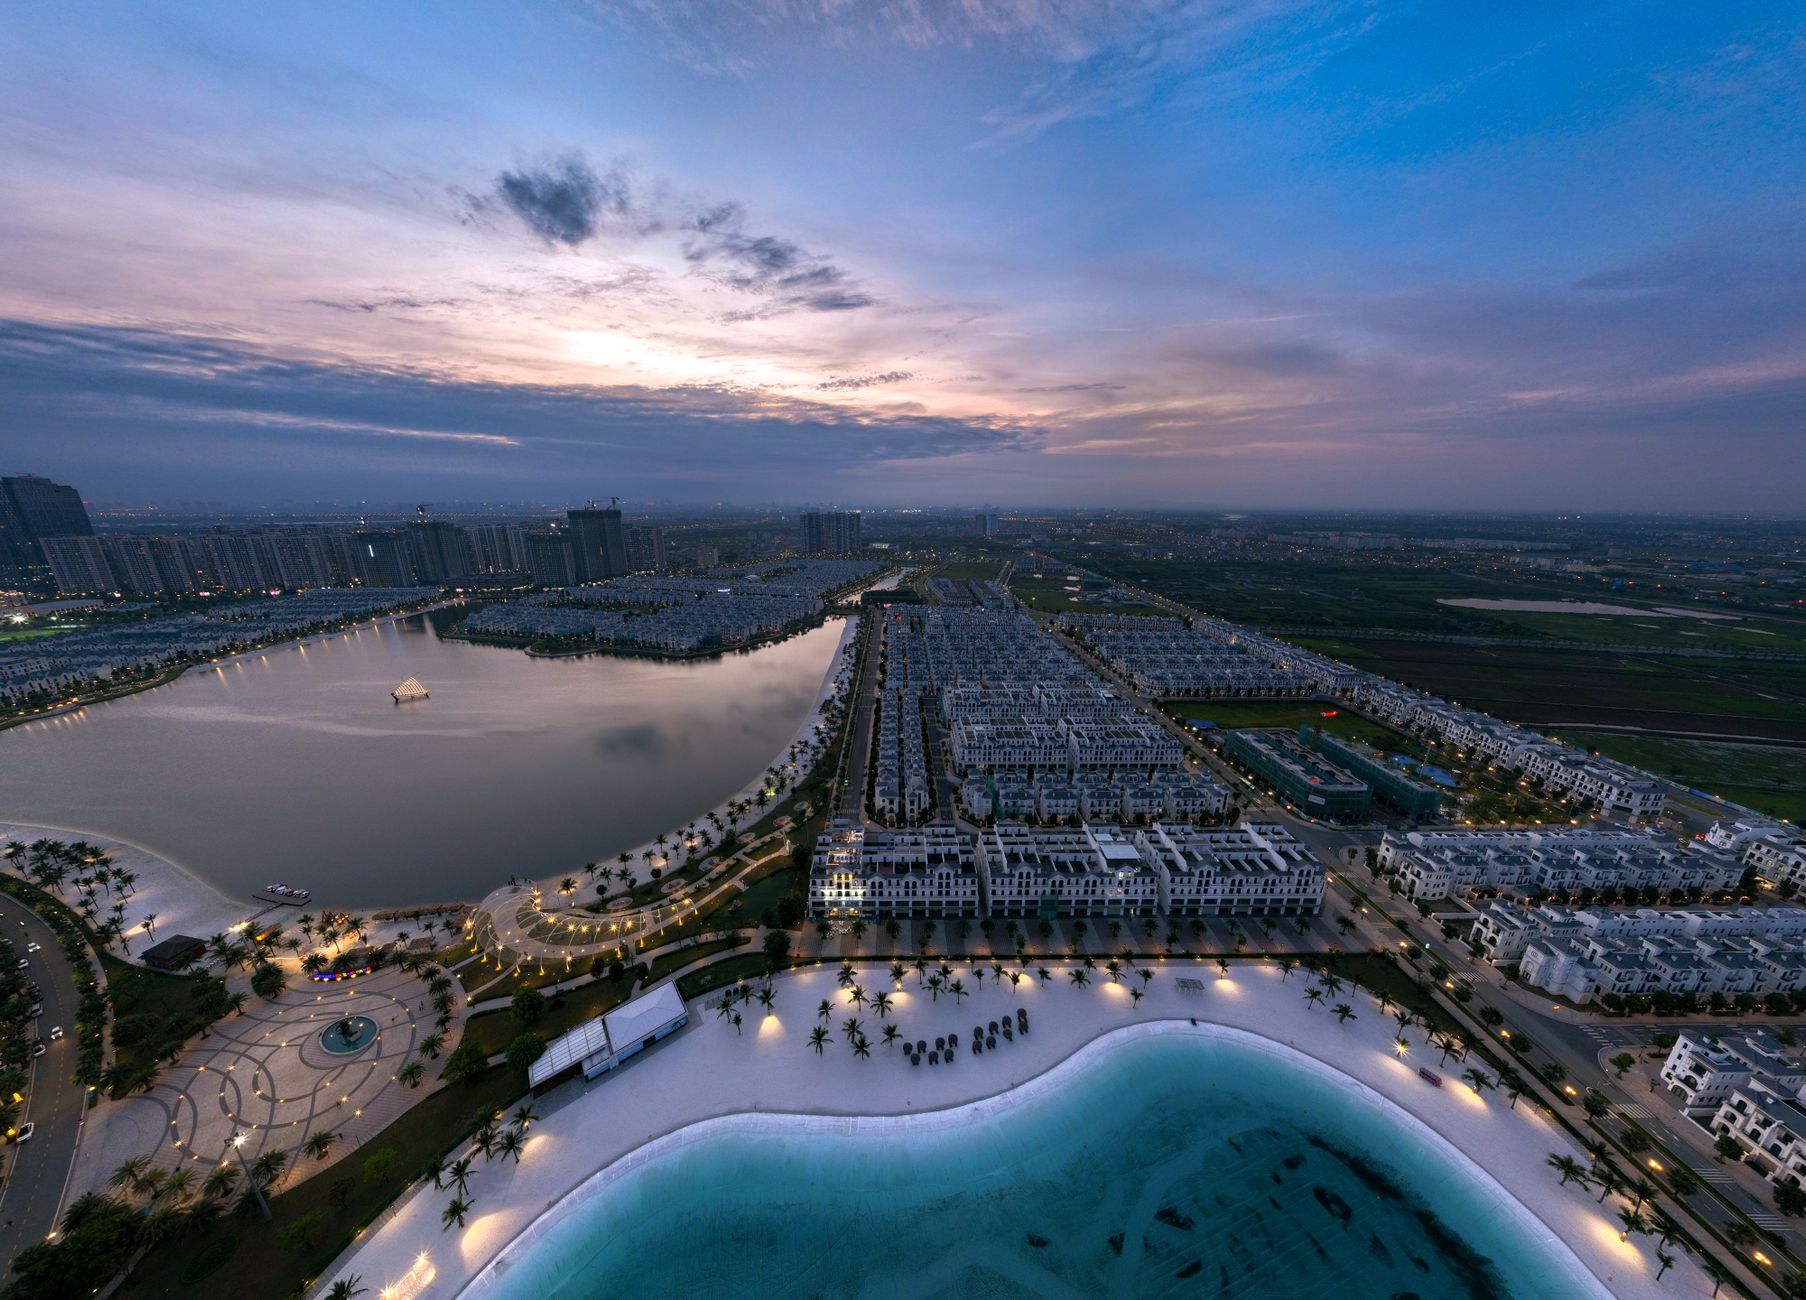
Em setembro de 2026, o programa Minha Casa Minha Vida já responde por mais da metade das novas vendas de imóveis residenciais no Brasil, sinalizando uma reconfiguração profunda do setor que vai além de simples números de entrega (Mix Vale, 03/2026).
## O panorama inesperado do MCMV em 2026
A reportagem do Jornal de Brasília destaca que, nas últimas duas semanas, incorporadoras têm redirecionado quase todos os lançamentos para o Minha Casa Minha Vida, transformando o programa em um verdadeiro termômetro da saúde do mercado (Jornal de Brasília, 09/2026). Por outro lado, o Secovi aponta que a participação do programa subiu de forma constante nos últimos trimestres, refletindo a falta de demanda em segmentos de médio e alto padrão.
Além disso, o portal JC.UOL confirma que o crescimento de participação de mercado do Minha Casa Minha Vida evidencia a fragilidade dos demais setores, que sofrem com a alta dos juros e a escassez de crédito (JC.UOL, 06/2026). Essa convergência de fatores cria um cenário onde o programa público se torna o principal motor de volume para as construtoras.
## Minha Casa Minha Vida e a participação de mercado
Segundo a análise da Mix Vale, o Minha Casa Minha Vida já representa mais de 50% dos lançamentos e das comercializações de imóveis residenciais em todo o território nacional (Mix Vale, 03/2026). Essa dominância ultrapassa a soma dos segmentos de médio e alto padrão, que vêm perdendo espaço devido ao encarecimento do crédito.
Consequentemente, o programa passa a ser o principal canal de geração de empregos na construção civil, já que as obras de baixa renda demandam mão de obra intensiva e materiais de base. Dados do IBGE apontam que a população brasileira atingiu 212,6 milhões em 2026, ampliando a demanda por moradia digna (IBGE, 2026).
## Impacto dos juros elevados sobre o segmento de médio e alto padrão
A taxa Selic, fixada em 14,25% em 19 de março de 2026, permanece em patamares historicamente altos, o que encarece o financiamento imobiliário para classes médias e altas (Banco Central, 19/03/2026). Como resultado, o volume de vendas desses segmentos caiu significativamente, enquanto o Minha Casa Minha Vida, que conta com subsídios e condições diferenciadas, continua atraente.
Além disso, a cotação do dólar comercial em 5,1076 reais (23/09/2026) eleva o custo dos insumos importados, pressionando ainda mais a margem das construtoras que atuam fora do programa público (AwesomeAPI, 23/09/2026). Essa combinação de juros altos e dólar forte cria um abismo de competitividade que favorece o Minha Casa Minha Vida.
## Crédito e financiamento: o papel da Caixa e dos bancos
O programa Minha Casa Minha Vida depende fortemente da Caixa Econômica Federal, que tem sido a principal fonte de financiamento para os compradores de baixa renda. Contudo, a presença de 474 instituições financeiras no país, conforme dados da Brasil API (2026), indica que há espaço para que bancos privados ampliem sua participação no crédito habitacional.
A recente mudança nas regras do programa, anunciada pela revista ISTOÉ DINHEIRO em 02/08/2026, ampliou o limite de crédito e reduziu a burocracia para aprovação, o que pode atrair novos players ao mercado (ISTOÉ DINHEIRO, 02/2026). Essa abertura pode gerar competição saudável, melhorar as condições de financiamento e reduzir a dependência exclusiva da Caixa.
## Repercussões na construção civil e custos de produção
Embora o Minha Casa Minha Vida tenha imunizado algumas construtoras contra a inflação, o setor ainda enfrenta pressão de custos. O BTG Pactual, em análise divulgada pela MSN em 15/08/2026, aponta que as incorporadoras focadas no programa tendem a ter margens mais estáveis, mas ainda sofrem com a alta dos materiais básicos, que segue acompanhada da inflação geral (MSN, 15/08/2026).
Por outro lado, a alta do dólar e a escassez de crédito para obras de padrão superior reduzem a competitividade dos projetos de médio e alto padrão, deslocando recursos humanos e materiais para o segmento de baixa renda. Essa realocação pode gerar ganhos de escala para o Minha Casa Minha Vida, mas também aumenta a vulnerabilidade a eventuais cortes de subsídios governamentais.
## Oportunidades para o setor privado e parcerias público‑privadas
A predominância do Minha Casa Minha Vida abre espaço para que o setor privado participe de forma mais ativa em parcerias público‑privadas (PPPs). InvestNews relatou, em 19/08/2026, que a construtora Moura Dubeux está migrando parte de seu portfólio de alta renda para projetos dentro do programa, sinalizando confiança no modelo de negócios público‑privado (InvestNews, 19/08/2026).
Essa tendência pode ser potencializada por reformas que simplifiquem a liberação de alvarás e reduzam a burocracia, alinhando-se ao princípio de desburocratização defendido pela iniciativa privada. Além disso, a presença de um grande número de bancos pode facilitar a criação de fundos de investimento específicos para o Minha Casa Minha Vida, ampliando a captação de recursos privados.
## Desafios regulatórios e necessidade de desburocratização
O Consultor Jurídico destacou, em 09/05/2026, que a reconfiguração jurídica do mercado imobiliário nas capitais tem sido impulsionada pelo aumento da participação do Minha Casa Minha Vida, exigindo adaptações nas normas de zoneamento e licenciamento (Consultor Jurídico, 09/05/2026). Contudo, a complexidade dos processos ainda representa um entrave para a agilidade das obras.
Nesse sentido, a crítica ao excesso de regulamentação ganha força, pois a morosidade na aprovação de projetos eleva os custos e reduz a competitividade. A desburocratização, aliada a um ambiente jurídico estável, pode transformar o programa em um verdadeiro catalisador de investimentos privados, gerando mais empregos e renda.
## Perspectivas para 2027 e recomendações estratégicas
Para 2027, a projeção é que o Minha Casa Minha Vida continue a dominar o mercado, especialmente se a taxa Selic permanecer em patamares elevados e o dólar mantiver sua cotação alta. Contudo, a sustentabilidade do modelo depende da capacidade do Estado de manter subsídios sem comprometer o equilíbrio fiscal.
Recomendamos que o setor privado invista em tecnologias de construção modular, que reduzem custos e prazos, e que busque alianças estratégicas com bancos para ampliar linhas de crédito. Além disso, a adoção de processos digitais de aprovação de projetos pode acelerar a entrega de unidades, atendendo à demanda de mais de 212 milhões de brasileiros (IBGE, 2026).
Em síntese, o Minha Casa Minha Vida se consolida como a principal alavanca de crescimento do mercado imobiliário brasileiro, mas seu futuro depende de políticas que favoreçam a iniciativa privada, a desburocratização e a estabilidade macroeconômica.
Esta análise foi produzida pela IL Brokers, consultoria especializada em áreas industriais e logísticas, com sede em Curitiba‑PR, reforçando a importância de políticas que estimulem o investimento privado e a desburocratização para sustentar o crescimento do setor imobiliário brasileiro.

Join The Discussion